当前中国消费市场正在上演一场罕见的定价逻辑大分流。茅台、泡泡玛特、老铺黄金——这三家公司的股价在2025年先后触及历史高点配资平台是否值得信赖,又在2026年相继遭遇估值重锤。
老铺黄金市值较最高点蒸发超1300亿港元,泡泡玛特股价腰斩、市值缩水超2000亿港元,茅台在交出上市25年来首次年度营收净利润双降的成绩单后,股价已退回2020年前后的位置。
市场用脚投票,不是在否定这三家公司,而是在重新定价它们背后那套曾经被奉为真理的估值逻辑。三种消费资产定价模式——确定性溢价、成长性溢价与新奢品牌溢价——正在同一个市场里并行重构,彼此之间既有平行进化,也有资本的跷跷板效应。
茅台的护城河,正在从“稀缺性”转向“现金流”从账面上看,茅台的护城河依然牢固。2026年上半年,白酒行业前6家上市酒企赚走了93%的板块净利润,茅台一家吞下约六成。截至2026年二季度末,飞天茅台的社会渠道存销比小于1.0,投机性库存已被压缩到“不足以形成堰塞湖”的水平,批价稳定在1700元上方。
但守住份额和守住估值,是两套逻辑。2025年12月,飞天茅台散瓶批发价首次跌破1499元官方指导价,2026年4月,茅台上市以来首次年度营收净利润双降。这轮冲击的实质,是“茅台只涨不跌”的确定性信仰出现了结构性的裂缝。
裂痕最深处有两道。一是渠道利益重构带来的阵痛。2026年上半年,茅台直销收入占比升至56.31%,首次超过批发渠道,2026年一季度,国内经销商净减少255家。过去经销商打款囤货、推高批价的共生链条,正在被i茅台每日直投的常态化供给替代。二是年轻化的结构性错位。
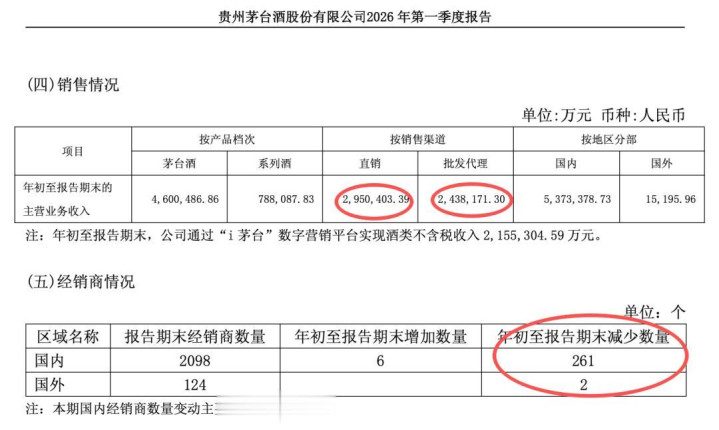
贵州茅台2026年一季度报告的销售与经销商数据页
Z世代白酒消费量较80后下降超一半,茅台过去三年在冰淇淋项目上投入4.6亿元后团队解散,咖啡等跨界项目也未形成可持续的消费习惯。
但茅台手里握着一张其他消费资产没有的牌:当市场不再为“成长溢价”买单时,它正在切换到“高股息+现金流防御”的档位。这是茅台护城河的本质——在行业最冷的周期里,它仍然是全行业唯一能每个月把货卖给真实消费者、且渠道库存低于1.0的公司。
其他酒企还在去库存的泥潭里挣扎,茅台已经完成了价盘重建。
泡泡玛特的护城河,不是某一个IP,而是IP矩阵的工业化机制市场对泡泡玛特的质疑集中在一个数字上:THE MONSTERS(LABUBU所属系列)2026年上半年收入44.5亿元,同比下降7.5%。这是LABUBU自2025年全球爆发以来首次出现核心IP收入下滑。与此同时,泡泡玛特的存货周转天数从123天猛增至201天,海外收入同比下降11%。
但如果只看LABUBU的降速,会忽略泡泡玛特护城河里最关键的那一层。上半年,泡泡玛特旗下有6个IP半年营收破10亿元,11个IP营收超亿元。星星人收入26.5亿元,同比暴增580.6%。国内市场收入122亿元,同比增长47.3%,会员复购率51.6%。
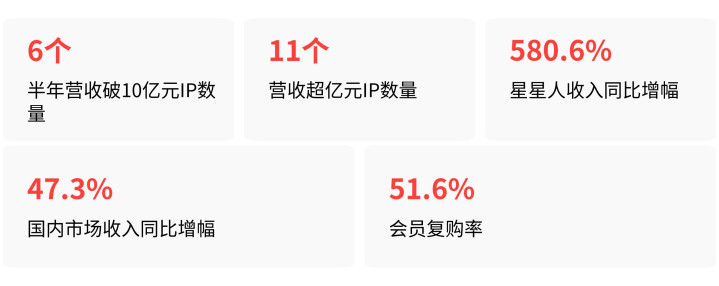
当LABUBU降温时,是整个IP矩阵在接盘,而不是某一个单品在硬撑。
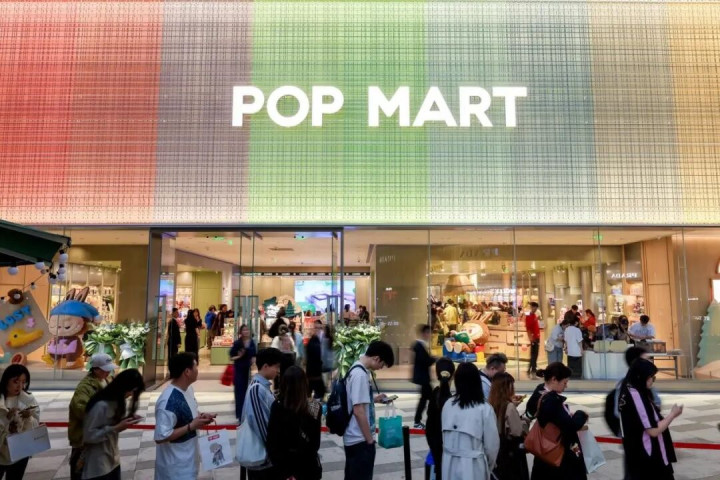
泡泡玛特线下门店外消费者排队等候入场
从泡泡玛特的角度来看,它的护城河不在于“能不能再造一个LABUBU”,而在于“能不能持续从IP池里孵化出下一个10亿级选手”。这个机制的运转效率,比任何一个单一IP的短期热度,都更决定估值的中枢。
从投资者视角来看,过去两年涌入泡泡玛特的新用户,很多是被LABUBU这一个符号吸引来的流量,他们是否真正认可“潮玩文化”或者泡泡玛特这个品牌,尚未被验证。
泡泡玛特首席运营官司德在2026年5月的投资者电话会上也坦承,“大量新用户因为LABUBU而来,却并不了解潮流玩具文化,也不熟悉其他IP”。这意味着,当前的IP矩阵数据虽然亮眼,但它的地基——用户留存——仍然是一个未被公开验证的变数。
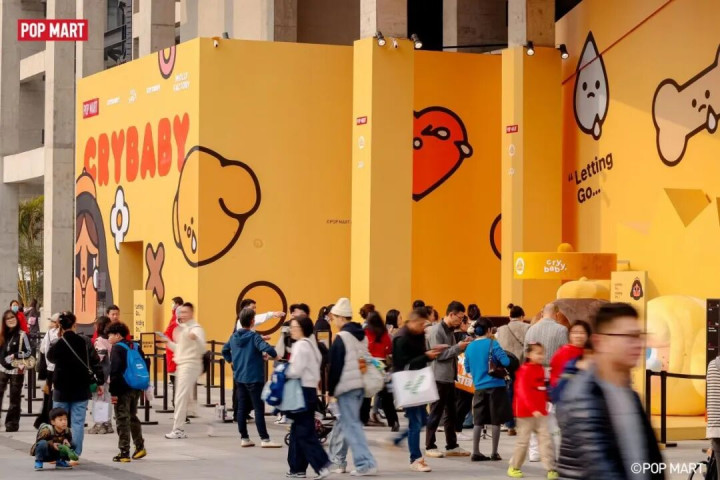
泡泡玛特CRYBABY主题线下活动现场人流密集
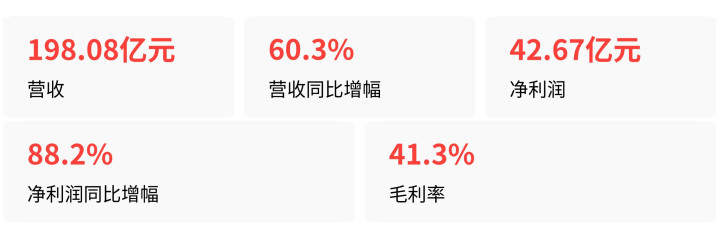
老铺黄金的护城河,是“东方奢侈品”叙事,但它至今没有摆脱金价的锚老铺黄金的业绩增速在三家里最猛。2026年上半年营收198.08亿元,同比增长60.3%,净利润42.67亿元,同比增长88.2%。毛利率41.3%,同比提升3.2个百分点。
弗若斯特沙利文数据显示,老铺黄金在进入的35家商场平均单商场销售业绩超5亿元,店效、坪效在全球奢侈品集团中排名第一。
但资本市场对这份成绩单的反应是:7月28日股价单日暴跌近24%。分歧的核心在于,老铺黄金的“一口价”模式到底能不能脱离金价周期独立运行。
看空逻辑有两条硬证据。一是二手市场不认品牌溢价。老铺黄金的回收完全按克重与大盘金价计价,回收价普遍在原价的5至7折。回收商不看工艺、不看品牌,只看纯度和克重——这意味着消费者付出的近一倍溢价,在二手市场归零。
二是2026年二季度,金价从年初高点大幅回落后,老铺黄金的天猫旗舰店Q2销售额同比大跌63%,SKP等核心门店同店销售同比下滑40%至60%。逆势提价20%至30%后,价格敏感型客群迅速离场。
从老铺黄金自身的角度来看,它的护城河在于高净值客群的深度绑定。截至2026年6月末,老铺黄金忠诚会员达到73万名,较2025年底增长近20%。其消费者与路易威登、爱马仕等国际五大奢侈品牌的平均重合率,从2025年7月的77.3%提升至2026年8月的84.6%。
这批客群的购买动机,更多是出于文化认同与审美收藏,而非金价投机。
但问题在于,这批客群是否足够庞大、足够忠诚,能支撑老铺黄金在下一个金价下行周期里维持当前的高溢价定价?在2025年金价单边上涨时,这个问题的答案被火热的需求掩盖了。2026年金价回调后,它才第一次被真正检验。
谁在给谁让路,让的到底是什么路这三类定价模式之间,并不是简单的“A替代B”。它们各自在让出和接过不同类型的资产属性。
茅台让出的是“成长性资产的溢价”。2025年以前,市场给茅台的估值里包含一个隐含假设:它每年都能保持正增长,是A股最确定的复利资产。
2025年年报打破了这个假设,这意味着茅台未来的估值逻辑将彻底从“成长溢价”转向“价值股息”——它可以继续是A股最赚钱的消费公司,但市场不会再为“增长”多付一笔钱。
口碑信誉配资泡泡玛特接过的是“全球化与IP资产的想象力溢价”。2025年,泡泡玛特海外收入162.7亿元,同比增长291.9%,占比升至43.8%。尽管2026年上半年海外增速因基数扩大而回落,但这条路已经跑通,资本愿意为“下一个能卖到全球的中国IP”支付溢价。
老铺黄金接过的,是“高端消费品的品牌溢价”。在2025年以前,中国还没有一个消费品牌能让国际三大奢侈品巨头——历峰点名、LVMH掌门人驻足、开云下场投资——同时做出反应。老铺黄金做到了。

但这个位置目前还建立在金价上涨的顺风上,金价退潮后配资平台是否值得信赖,它需要证明自己的品牌溢价能够在逆风期独立存活。
证券配资网提示:本文来自互联网,不代表本网站观点。
相关文章
大盘行情指数走势
热点资讯